Bedrijfsoverdracht in de fruitteelt: zo groei je toe naar de overname
Een fruitteeltbedrijf draag je meestal niet van de ene op de andere dag over. Ouders en kind groeien vaak jarenlang naar de overname toe. In die periode draait het niet alleen om vakkennis en verantwoordelijkheid, maar ook om de juiste juridische en fiscale inrichting.
In de praktijk verloopt de voorbereiding vaak in drie fasen: meewerken in loondienst, toetreden tot een maatschap of vof en vervolgens stap voor stap meer verantwoordelijkheid en winstaandeel overnemen. Die opbouw geeft beide generaties ruimte om te beoordelen of voortzetting haalbaar en passend is.
In het kort
Begin tijdig: voor fiscale regelingen kan een minimale samenwerkingsperiode gelden.
Leg rechten, plichten, winstverdeling en toekomstige overnameafspraken zorgvuldig vast.
Beoordeel vóór de overdracht de gevolgen voor inkomstenbelasting, overdrachtsbelasting en schenkbelasting.
Welke drie fasen doorloop je richting de bedrijfsoverdracht?
1. Meewerken in het fruitteeltbedrijf
2. Toetreden tot een maatschap of vof
3. Meer verantwoordelijkheid en een groter winstaandeel
Welke drie fasen doorloop je richting de bedrijfsoverdracht?
1. Meewerken in het fruitteeltbedrijf
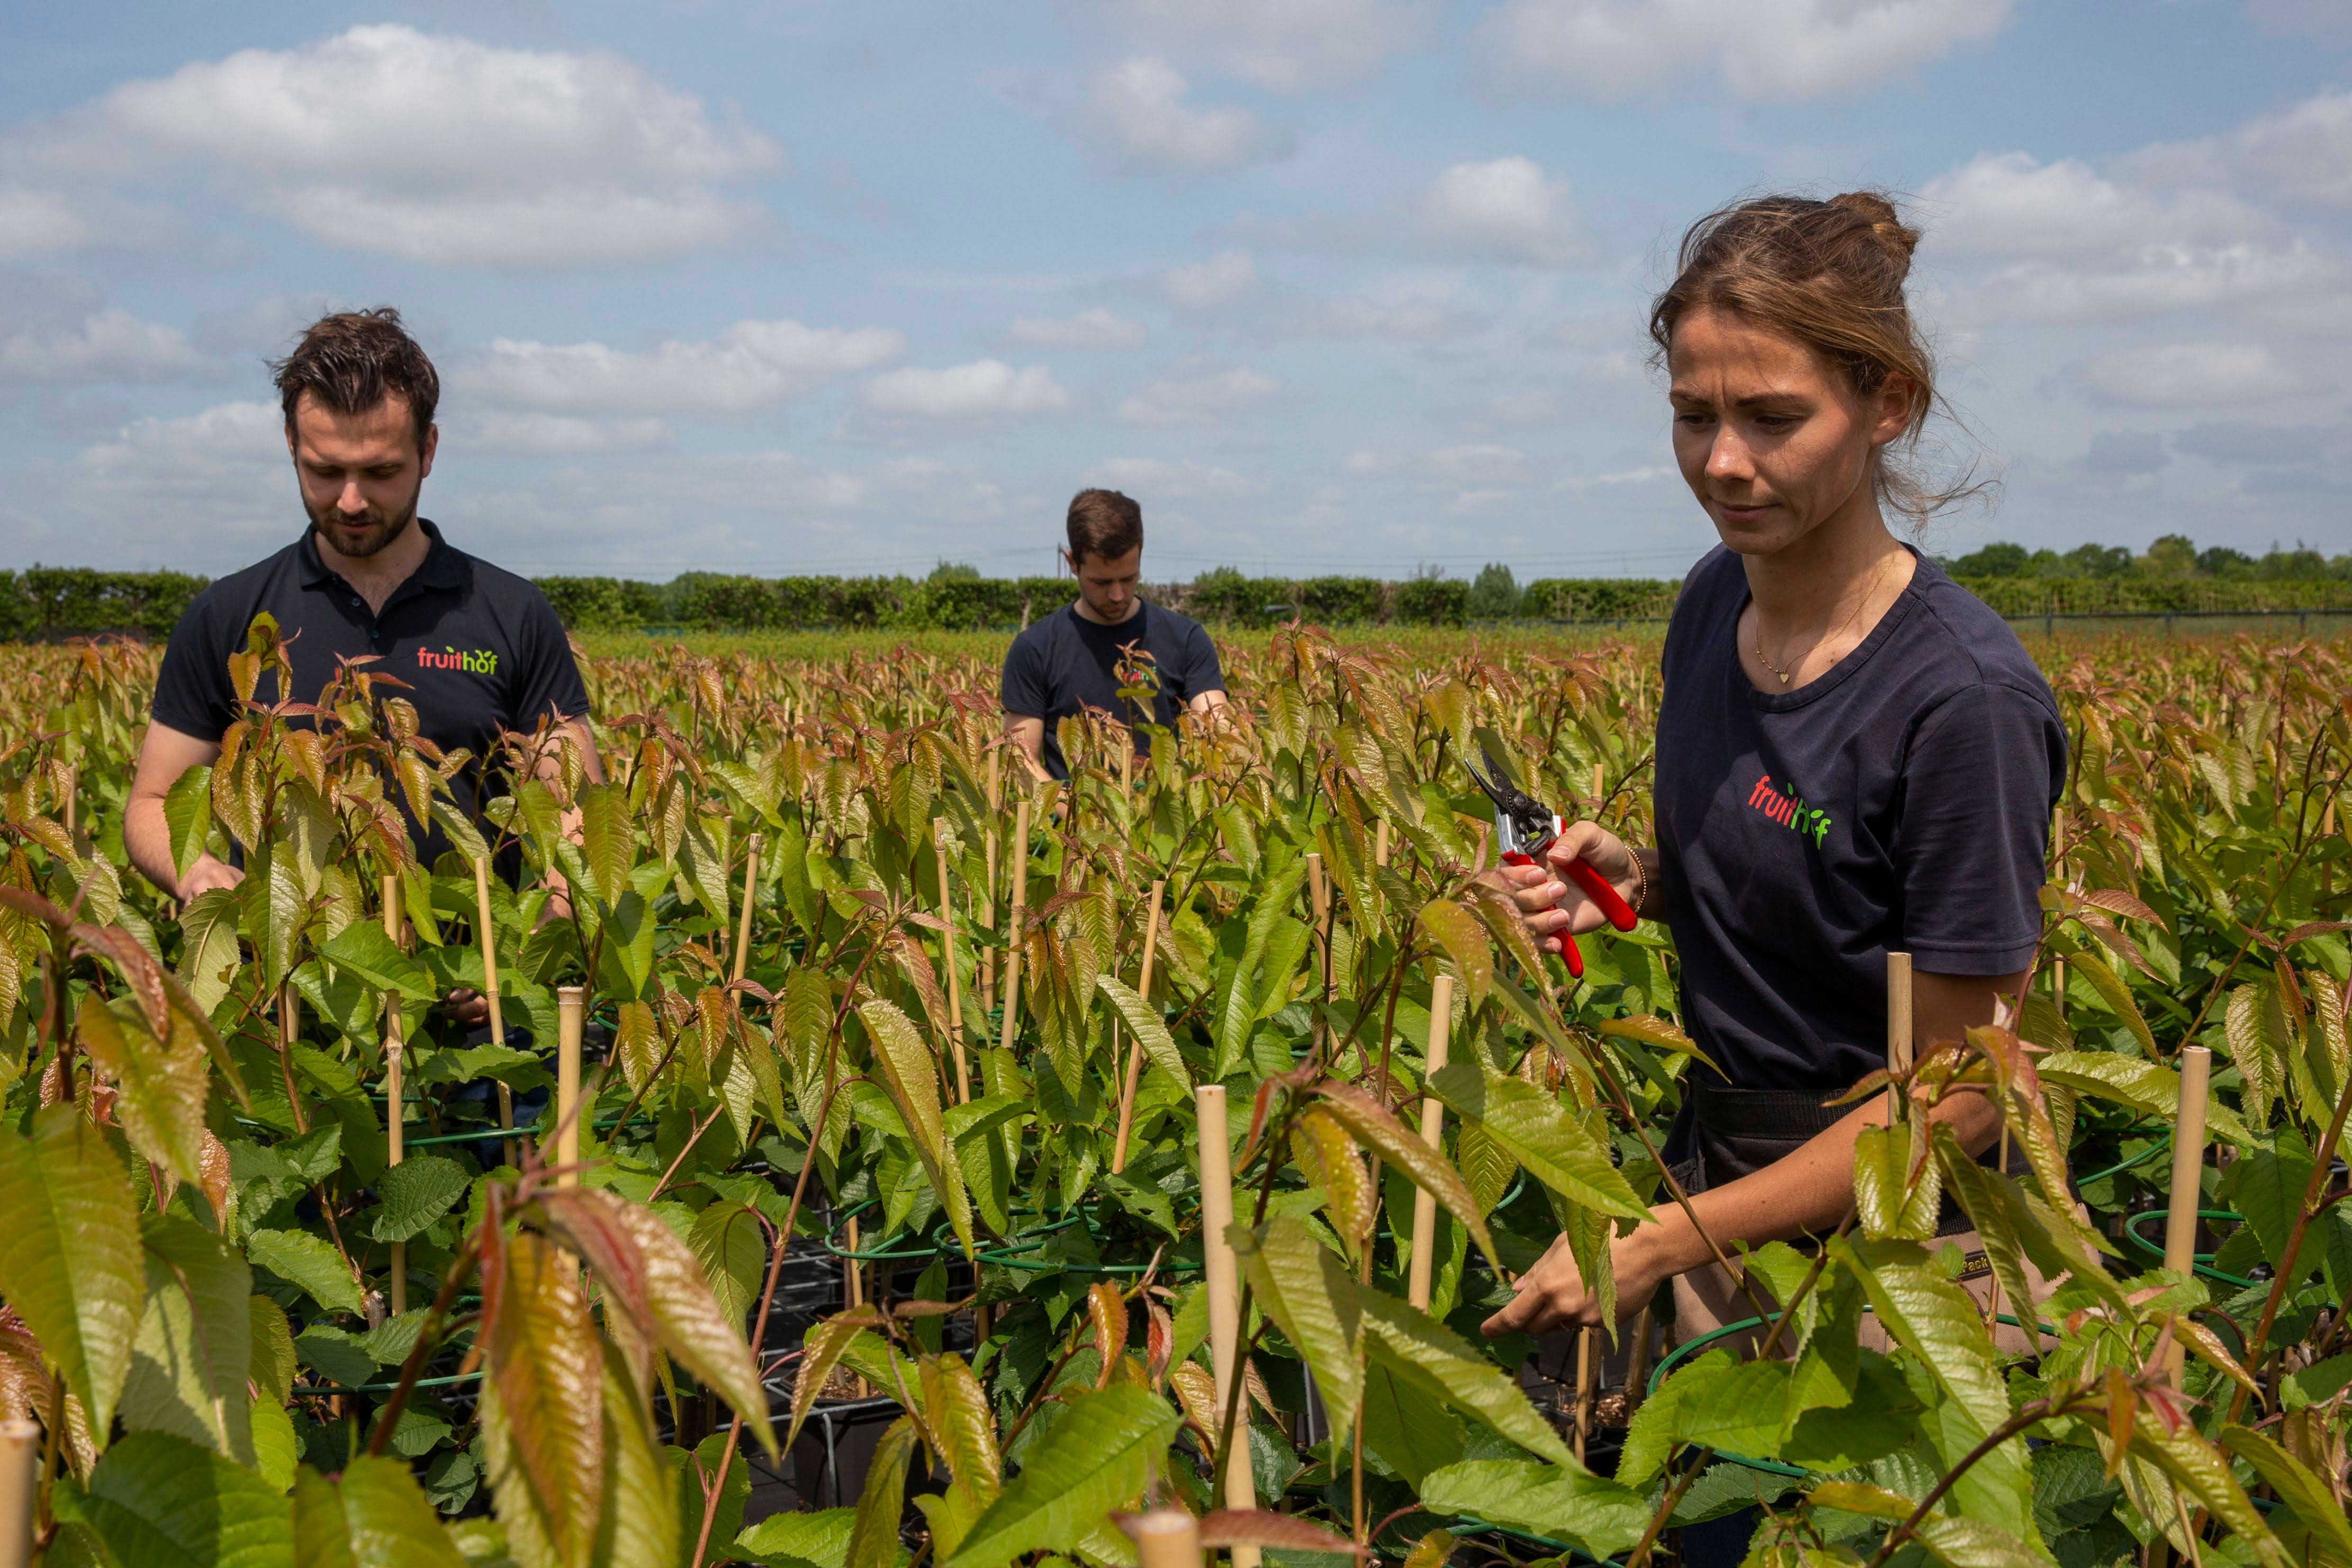
In de eerste fase doet de mogelijke bedrijfsopvolger vooral praktische ervaring op. Hij of zij leert het bedrijf, de teelt en de bedrijfsvoering van binnenuit kennen. Tegelijk kunnen ouders en kind beoordelen of de opvolger geschikt is en de ambitie heeft om het bedrijf uiteindelijk over te nemen.
Bij een thuiswonend kind kan voor de beloning onder voorwaarden gebruik worden gemaakt van de kalenderjaarregeling. Het salaris wordt dan eenmaal per jaar verloond. Laat vooraf beoordelen of deze regeling in jouw situatie kan worden toegepast en welke loonheffingen en administratieve voorwaarden gelden.
2. Toetreden tot een maatschap of vof
In de tweede fase treedt de zoon of dochter toe als vennoot tot een maatschap of vennootschap onder firma. De rechten en plichten leg je vast in een akte. Een belangrijk uitgangspunt is dat de opvolger een passend winstaandeel ontvangt en daadwerkelijk als ondernemer gaat functioneren.
Toetreding kan aanleiding zijn om cultuurgrond te herwaarderen naar de getaxeerde waarde. Het verschil tussen de boekwaarde en de werkelijke waarde is voor de ouders herwaarderingswinst. Onder voorwaarden kan daarop de landbouwvrijstelling van toepassing zijn, bijvoorbeeld wanneer de grond binnen het fruitbedrijf wordt gebruikt. Rust er een fiscale claim op de grond, zoals een pachtersvoordeel, dan kan herwaardering anders uitpakken.
3. Meer verantwoordelijkheid en een groter winstaandeel
In de derde fase krijgt de bedrijfsopvolger doorgaans een groter winstaandeel en neemt hij of zij steeds meer beslissingen over het bedrijf. Ook worden de voorwaarden voor de uiteindelijke overname en voortzetting verder uitgewerkt.
De feitelijke bedrijfsoverdracht volgt wanneer onder meer de bedrijfsgebouwen en cultuurgrond juridisch worden overgedragen. De jaren daarvoor zijn nodig om de financiering, fiscale positie en onderlinge afspraken goed op elkaar af te stemmen.
Welke fiscale regels spelen bij de overdracht?
De Belastingdienst beoordeelt een bedrijfsoverdracht vanuit verschillende belastingwetten. Denk aan de inkomstenbelasting of vennootschapsbelasting, de overdrachtsbelasting en de schenk- en erfbelasting. Iedere belastingsoort heeft eigen voorwaarden en aandachtspunten.
Doorschuifregeling bij overdracht van de onderneming
Bij een fruitteeltbedrijf is de fiscale boekwaarde van gebouwen vaak aanzienlijk lager dan de taxatiewaarde. Zonder fiscale faciliteit kan overdracht daarom leiden tot belastingheffing over stille reserves.
Met een doorschuifregeling kunnen fiscale claims onder voorwaarden overgaan naar de bedrijfsopvolger. De opvolger zet dan de bestaande fiscale boekwaarden voort. Voor toepassing kan onder meer van belang zijn dat de opvolger al gedurende een bepaalde periode in het bedrijf werkt of als medeondernemer betrokken is. Laat tijdig toetsen welke regeling en termijn in jouw situatie geldt.
Wat gebeurt er met de fiscale oudedagsreserve?
De fiscale oudedagsreserve, de FOR, vormt een uitzondering: deze fiscale claim kan niet zonder meer naar de bedrijfsopvolger worden doorgeschoven. Sinds 1 januari 2023 kan geen nieuwe toevoeging aan de FOR meer worden gedaan, maar eerder opgebouwde reserves kunnen nog wel aanwezig zijn.
Bij staking of uittreding valt de opgebouwde FOR in beginsel vrij als stakingswinst. Afhankelijk van de situatie kunnen de fiscale gevolgen worden beperkt door een stakingslijfrente te bedingen. Daarmee wordt belastingheffing gespreid over toekomstige lijfrente-uitkeringen.
Wanneer geldt een vrijstelling van overdrachtsbelasting?
Bij overdracht van bedrijfsgebouwen en cultuurgrond binnen de familie kan een vrijstelling van overdrachtsbelasting van toepassing zijn. De precieze reikwijdte hangt af van de familierelatie, de ondernemingsstructuur en de manier waarop de onderneming wordt voortgezet.
Extra aandacht is nodig als kort na de bedrijfsoverdracht een deel van de onderneming in een besloten vennootschap wordt ingebracht of wanneer een ouder niet volledig uittreedt. Ook een maatschap of vof waarin een bv vennoot is, vraagt om een zorgvuldige beoordeling. De vrijstelling is voorwaardelijk en de uitleg door de Belastingdienst kan bepalend zijn voor de uitkomst.
Tijdig beginnen geeft ruimte
Een succesvolle bedrijfsoverdracht begint jaren vóór het tekenen van de notariële akte. Door de opvolger geleidelijk te laten meegroeien, worden niet alleen kennis en verantwoordelijkheid overgedragen. Je creëert ook tijd om fiscale claims, financiering en familiebelangen zorgvuldig in kaart te brengen.
Kort samengevat
Werk in duidelijke fasen toe naar de overdracht.
Leg samenwerking en winstverdeling schriftelijk vast.
Laat fiscale regelingen en termijnen vroeg beoordelen.
Stem juridische overdracht, financiering en familieafspraken op elkaar af.
Wil je weten welke route bij jouw bedrijf past?
De juiste aanpak hangt af van de ondernemingsvorm, de bezittingen, de positie van de ouders en de plannen van de opvolger. Bespreek daarom tijdig welke stappen nodig zijn om het bedrijf haalbaar en fiscaal zorgvuldig over te dragen. De agro- en fiscaliteitsspecialisten van Visser & Visser denken graag met je mee.

Veelgestelde vragen
Hoelang duurt een overdracht in de fruitteelt?
Moet een opvolger eerst in loondienst werken?
Wat doet de doorschuifregeling?
Kan de fiscale oudedagsreserve worden doorgeschoven?
Is overdracht binnen de familie altijd vrijgesteld van overdrachtsbelasting?
Veelgestelde vragen
Hoelang duurt een overdracht in de fruitteelt?
Een overdracht vraagt vaak meerdere jaren voorbereiding. De opvolger moet ervaring opdoen en voor sommige fiscale faciliteiten gelden samenwerkings- of bezitstermijnen.
Moet een opvolger eerst in loondienst werken?
Niet altijd. Loondienst is één mogelijke eerste fase. Daarna kan de opvolger bijvoorbeeld toetreden tot een maatschap of vof.
Wat doet de doorschuifregeling?
Onder voorwaarden schuift de fiscale claim op stille reserves door naar de opvolger. Daardoor hoeft de overdrager daar bij de overdracht niet direct over af te rekenen.
Kan de fiscale oudedagsreserve worden doorgeschoven?
De opgebouwde FOR kan niet op dezelfde manier naar de opvolger worden doorgeschoven. Bij uittreding of staking moet worden beoordeeld hoe met deze claim wordt omgegaan.
Is overdracht binnen de familie altijd vrijgesteld van overdrachtsbelasting?
Nee. Een vrijstelling kan gelden, maar alleen als aan de wettelijke voorwaarden wordt voldaan. De familierelatie en ondernemingsstructuur zijn daarbij belangrijk.